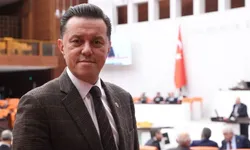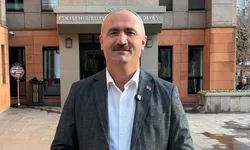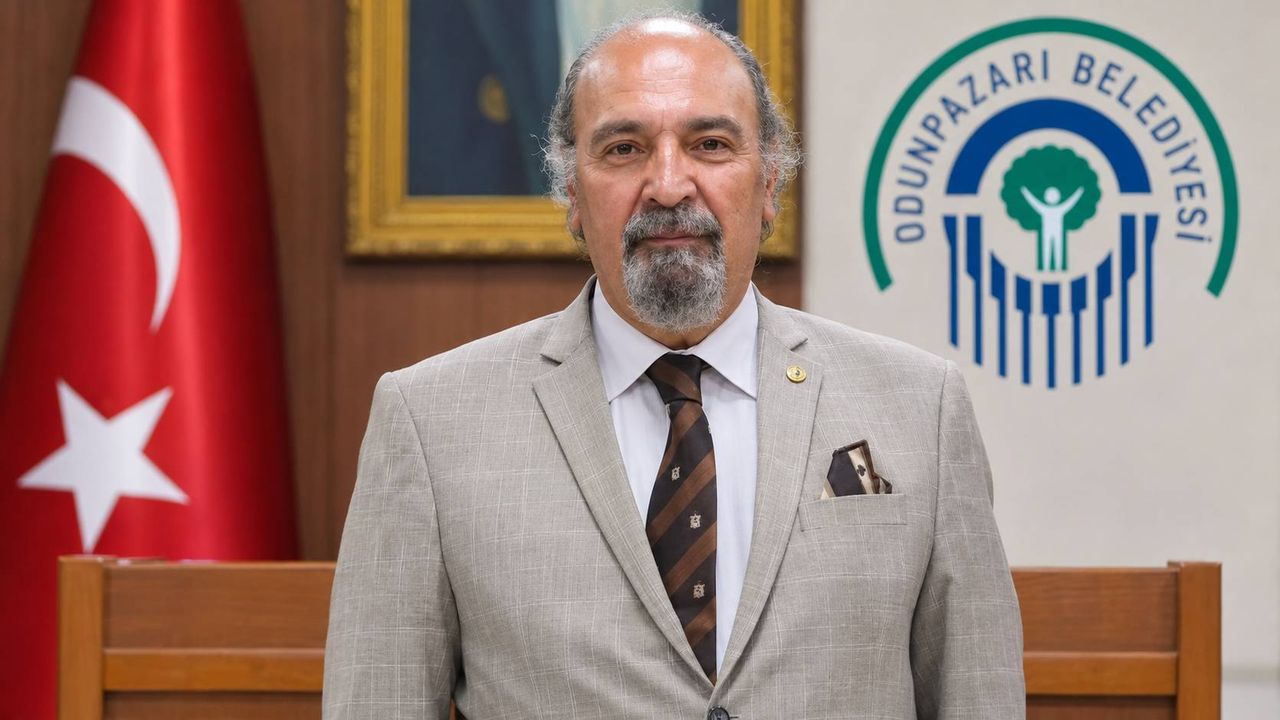
Odunpazarı Belediyesi Yeni Parti Meclis Üyesi Saffet Çelen, Odunpazarı İnşaat Sağlık Turizm ve Tanıtım Hizmetleri Sanayi ve Ticaret AŞ’nin sermaye artırımı gündemine ilişkin açıklamalarda bulundu. Şirketin tamamının belediyeye ait olduğunu belirten Çelen, yapının ticari faaliyet yürütmekten ziyade belediyeye personel temini ve eğitim hizmetleri sağlamak amacıyla kurulduğunu ifade etti.
Şirketin kamusal sahipliğe sahip olduğunu vurgulayan Saffet Çelen, “Odunpazarı İnşaat Sağlık Turizm ve Tanıtım Hizmetleri Sanayi ve Ticaret AŞ hisselerinin yüzde yüzü belediyemize ait olan bir şirkettir. Yani özel bir şirket değil, kamusal sahipliği olan bir yapıdır” dedi.
Şirketin faaliyetlerinin ağırlıklı olarak işçi temini ve belediye çalışanlarına eğitim verilmesi üzerine kurulu olduğunu söyleyen Çelen, herhangi bir ticari faaliyet yürütülmediğini belirtti. Şirketin tüm kaynaklarını belediye için kullandığını ve sermayesini belediyeden aldığını ifade eden Çelen, personel giderleri ve SGK primlerinin belediyeden aktarılan hak edişler üzerinden karşılandığını dile getirdi.
Sermaye artırımı konusunun kamu hizmeti çerçevesinde değerlendirilmesi gerektiğini savunan Çelen, şirketin zararının ticari başarısızlık olarak ele alınmaması gerektiğini söyledi. Çelen, “Tamamen kamu hizmeti yürüten, kar amacı gütmeyen veya işlevsel bir amaçla kurulan, asli faaliyet alanı ticari olmayan ve doğrudan kamusal ve sosyal nitelikli hizmetleri finanse eden bir şirketin zarar etmesi, özel hukuk tüzel kişisi olan şirketler hukuku mantığıyla değil, kamu mali yönetimi, kamu yararı ve sosyal belediyecilik ilkeleri çerçevesinde değerlendirilmelidir” ifadelerini kullandı.
Şirketin zararının personel maaşları, kıdem tazminatı yükleri, finansman giderleri ve idari masraflardan kaynaklanabileceğini belirten Çelen, bu giderlerin kamusal hizmetin sürdürülmesi için oluşan maliyetler olduğunu kaydetti.
Sayıştay denetimleri ve mali yükümlülükler açısından da değerlendirmelerde bulunan Çelen, belediye şirketlerinin zararlarının kaynağının önem taşıdığını ifade etti. Şirketin sermaye kaybı veya borca batıklık durumunda Türk Ticaret Kanunu’nun 376. maddesi kapsamında gerekli tedbirlerin alınmasının yasal zorunluluk olduğunu belirten Çelen, görüşülen gündem maddesinin de bu kapsamda olduğunu söyledi.
Sermaye artırımının yalnızca zararın kapatılması olarak değerlendirilmemesi gerektiğini dile getiren Çelen, “Dolayısıyla şirkete yapılan bu kaynak transferi sadece ‘zararı kapatmak’ olarak değil, kamu hizmetinin yürütülmesi için yasal zorunluluktan kaynaklanan bir ‘hizmet sübvansiyonu’ ve kamusal bir maliyet bütçe kalemi olarak düşünülmelidir” dedi.